


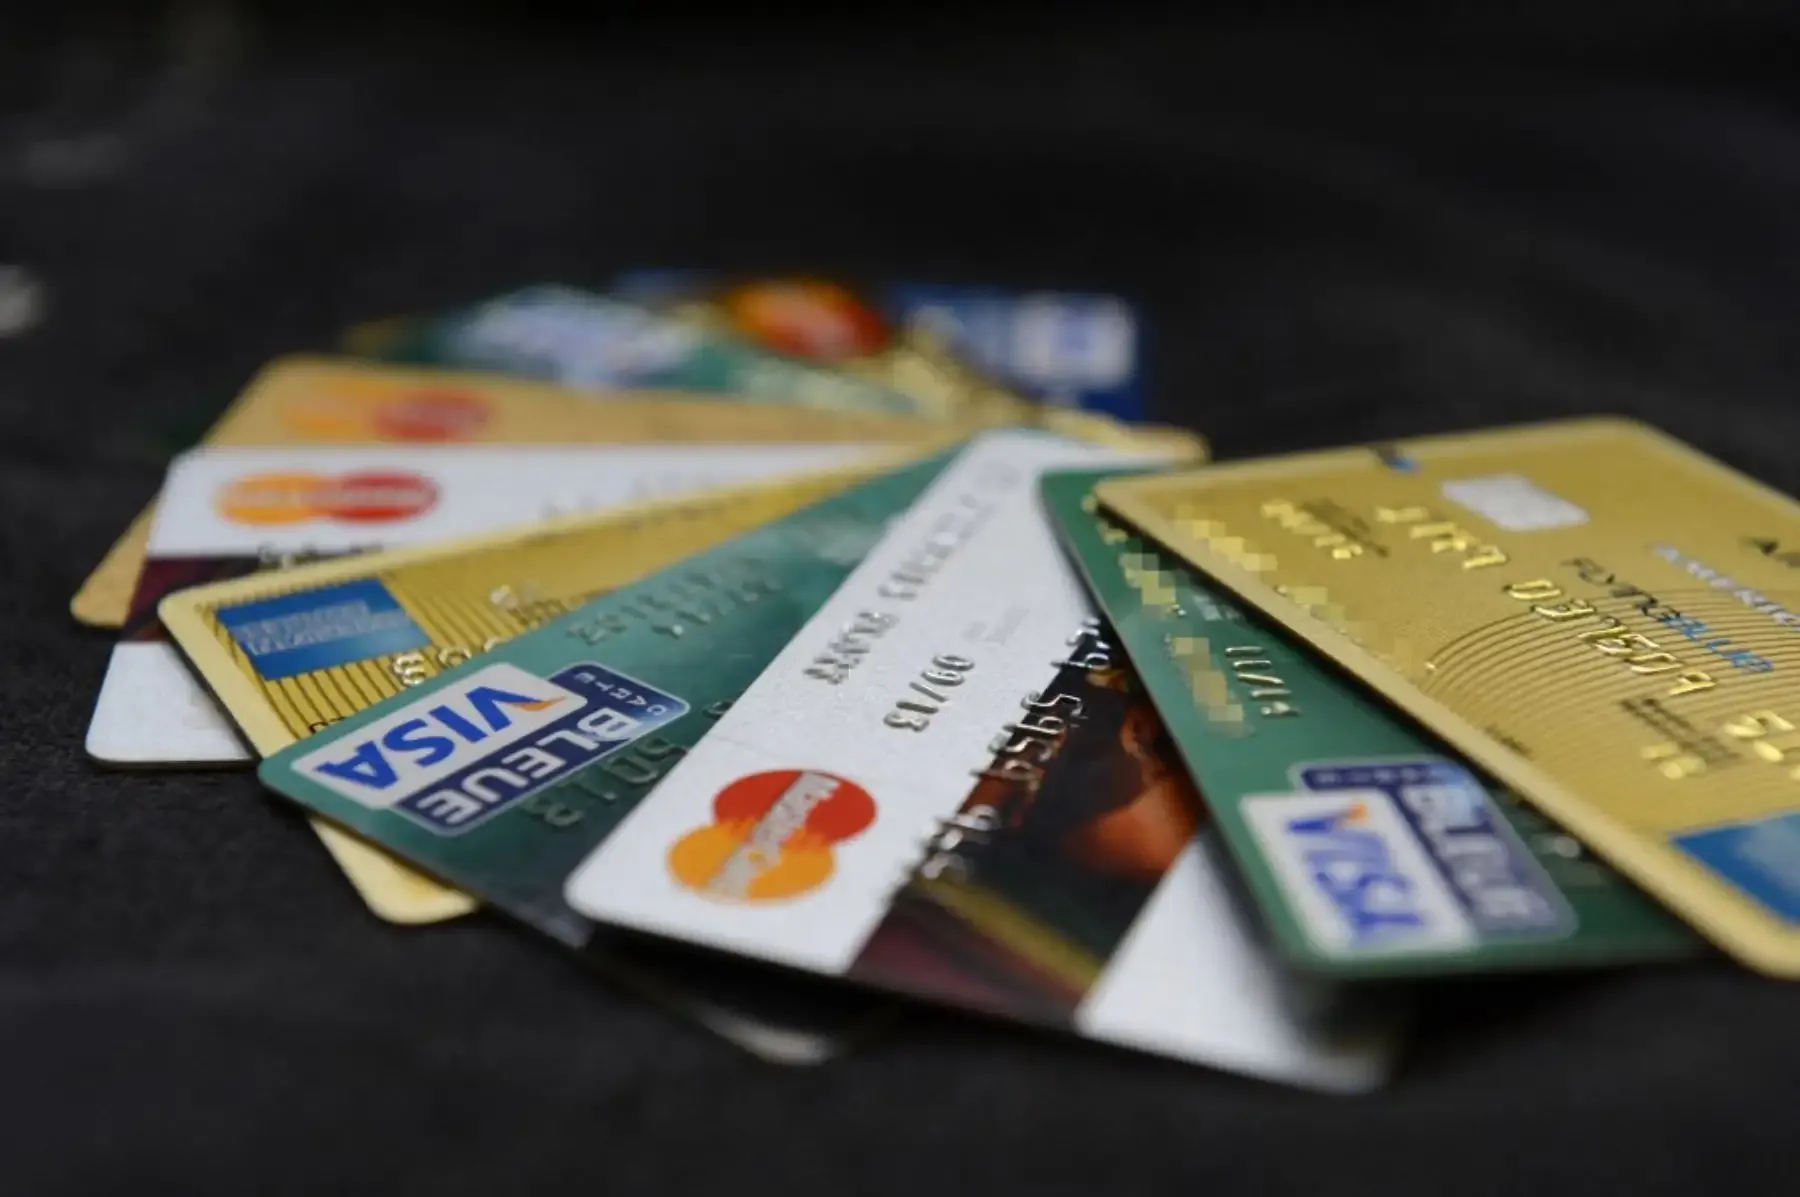
Contar con una cuenta de ahorro y una tarjeta de débito desde temprana edad permite a los jóvenes familiarizarse con el sistema financiero y desarrollar hábitos de administración responsable. Sin embargo, el uso de una tarjeta de crédito requiere mayor preparación, debido a que implica disponer de dinero prestado que deberá ser devuelto. Por ello, especialistas recomiendan conocer sus condiciones, organizar un presupuesto y evitar financiar gastos cotidianos sin contar con ingresos suficientes.
¿Cuál es la diferencia entre una tarjeta de débito y una de crédito?
Alfredo Marín, gerente de Pasivos de BanBif, explicó que la principal diferencia entre ambos productos está en el origen del dinero utilizado. “Con una tarjeta de débito utilizo mi dinero; con una tarjeta de crédito utilizo dinero que tendré que devolver”, señaló.
El especialista recomendó que los jóvenes comiencen su relación con el sistema financiero mediante productos sencillos, como una cuenta de ahorro y una tarjeta de débito, siempre que cuenten con orientación adecuada.
Estas herramientas permiten administrar dinero real, realizar transferencias, utilizar aplicaciones financieras y desarrollar el hábito del ahorro antes de asumir compromisos crediticios.
Tres aspectos que deben considerar antes de usar una tarjeta de crédito
Antes de utilizar una tarjeta de crédito, los jóvenes deben tener en cuenta los siguientes aspectos:
- Conocer las condiciones del crédito. Es importante identificar la fecha de cierre o facturación, la fecha límite de pago, la tasa de interés, la Tasa de Costo Efectivo Anual (TCEA) y las consecuencias de pagar únicamente el monto mínimo.
- Comprar solo lo que puedan pagar. Se recomienda utilizar la tarjeta para consumos que podrían cubrir con dinero disponible y procurar cancelar el total facturado dentro del plazo establecido. Así, podrán aprovechar sus beneficios sin convertirla en una fuente permanente de deuda.
- Evitar financiar gastos recurrentes. No es recomendable utilizar el crédito para cubrir alimentación, transporte u otros gastos cotidianos cuando no existe seguridad de contar con dinero suficiente para pagar la deuda al finalizar el mes.
“Una tarjeta de crédito bien utilizada puede ser una herramienta útil. Pero si se utiliza para complementar permanentemente un ingreso insuficiente, puede convertirse rápidamente en un problema”, advirtió Marín.
Redes sociales pueden influir en las decisiones de consumo
El especialista también aconsejó evitar el endeudamiento destinado a financiar un estilo de vida que los ingresos todavía no permiten. Las redes sociales pueden aumentar esta presión al mostrar constantemente viajes, dispositivos tecnológicos, ropa y otras experiencias de consumo.
Antes de asumir una deuda, recomendó responder tres preguntas: ¿lo necesito?, ¿puedo pagarlo?, ¿podría ahorrar primero y comprarlo después?
En el caso de los jóvenes con ingresos variables o limitados, contar con un presupuesto resulta especialmente importante. Para elaborarlo, se aconseja tomar como referencia un ingreso mensual conservador, basado en los meses de menores ingresos y no en aquellos con mejores resultados.
Presupuesto debe priorizar necesidades básicas y ahorro
La organización de los recursos debería considerar, en primer lugar, las necesidades básicas; luego, el ahorro, las obligaciones y los gastos personales.
Cuando se obtengan ingresos extraordinarios, Marín recomendó no destinarlos automáticamente a un mayor consumo. Una alternativa es utilizar parte de ese dinero para construir un fondo de emergencia que permita afrontar periodos de menores ingresos.
Para controlar los gastos no es necesario emplear herramientas sofisticadas. Una hoja de cálculo, una aplicación de presupuesto, las categorías de la aplicación bancaria o un registro en el celular pueden ser suficientes. Lo importante es anotar y revisar periódicamente los consumos.
El directivo sugirió clasificar los gastos en tres grupos:
- Necesarios: alimentación, transporte y estudios.
- Útiles: ropa, gimnasio y entretenimiento, que pueden postergarse.
- Prescindibles: compras impulsivas o gastos que pueden eliminarse sin afectar significativamente la calidad de vida.
“Diez minutos a la semana pueden ser suficientes para revisar nuestros gastos, porque lo que no medimos, difícilmente podemos administrarlo”, afirmó.
El ahorro temprano permite aprovechar el tiempo
Finalmente, Marín señaló que la principal ventaja financiera de los jóvenes no está necesariamente en la cantidad de dinero que poseen, sino en el tiempo que tienen para desarrollar hábitos adecuados.
“Si aprendes temprano a ahorrar, evitar deudas innecesarias e invertir, el tiempo puede hacer gran parte del trabajo por ti”, concluyó.


