

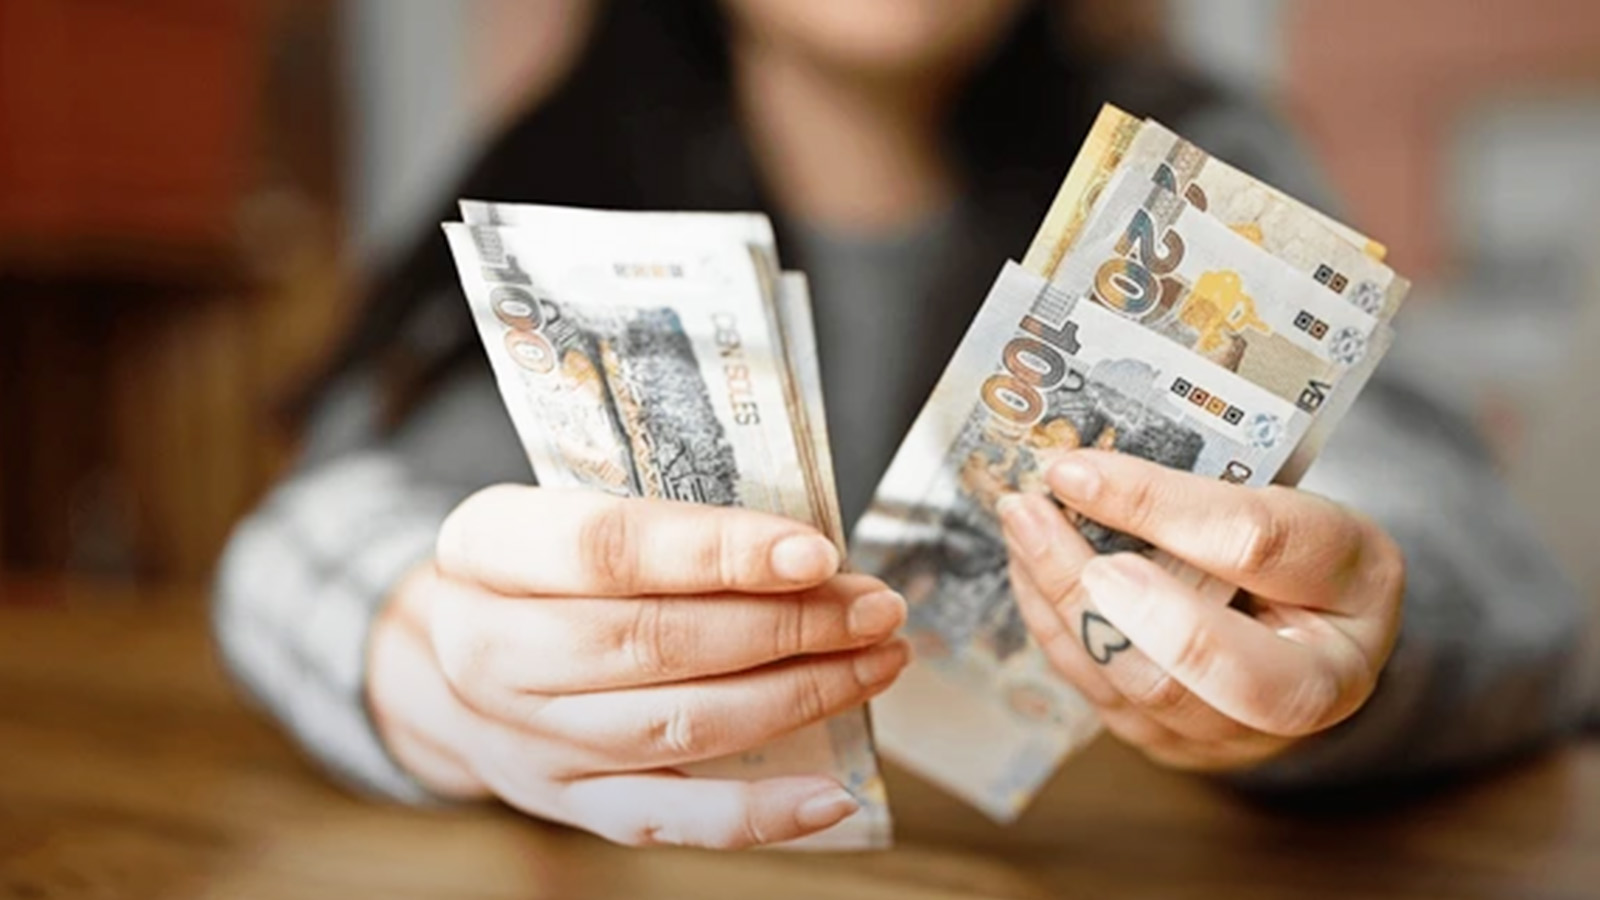
Más de 2.8 millones de jóvenes forman parte de la población económicamente activa (PEA) en Perú, según cifras de la Encuesta Permanente de Empleo Nacional (EPEN) del INEI correspondientes al primer trimestre de 2026. Ante este escenario, la Superintendencia de Banca, Seguros y AFP (SBS) plantea tres fórmulas sencillas para organizar el primer sueldo, controlar los gastos y convertir el ahorro en un hábito. Las recomendaciones buscan facilitar la planificación financiera desde los primeros ingresos laborales.
¿Cómo ahorrar parte del primer sueldo?
La SBS recomienda establecer cuánto dinero se destinará al ahorro antes de comenzar a realizar otros gastos. Para ello, es necesario identificar primero los gastos fijos y determinar cuánto puede utilizarse para cubrir gastos variables.
Una fórmula sencilla para distribuir los ingresos es:
Ingresos – ahorro – gastos fijos = dinero disponible para gastos variables
La SBS recomienda ahorrar al menos el 10% de los ingresos y establecer una meta concreta. De esta manera, el ahorro no depende del dinero que quede después de realizar los gastos, sino que se convierte en una decisión incorporada desde el inicio.
Por ejemplo, una persona que recibe S/ 1,500 podría separar inicialmente S/ 150 para ahorro y organizar el resto de sus ingresos entre gastos fijos y variables, según sus necesidades.
¿Cómo controlar los gastos del primer sueldo?
Una de las formas de saber cómo se está utilizando el dinero es registrar cada gasto. Para hacerlo, se puede utilizar una aplicación, una hoja de cálculo o una libreta.
La SBS propone comparar los ingresos con el ahorro y los gastos mediante la siguiente fórmula:
Ingresos – ahorro – gastos = saldo
El resultado permite identificar la situación de las finanzas personales:
- Verde: si el saldo es positivo, existe un margen que puede destinarse a una meta, incrementar el ahorro o afrontar gastos futuros.
- Amarillo: si el saldo está cerca de cero, conviene revisar los gastos variables y determinar cuáles pueden reducirse.
- Rojo: si el saldo es negativo, significa que se está gastando más de lo que se gana y es necesario ajustar el presupuesto.
Llevar un registro permite identificar gastos que pueden pasar desapercibidos durante el mes y facilita tomar decisiones sobre el uso del dinero.
¿Cómo convertir el ahorro en una meta financiera?
Ahorrar puede resultar más sencillo cuando existe un objetivo definido. Entre las posibles metas se encuentran comprar una computadora, realizar un viaje, financiar estudios, independizarse o iniciar un emprendimiento.
Para establecer una meta de ahorro es necesario determinar cuánto dinero se necesita y en cuánto tiempo se quiere alcanzar. Luego, se puede calcular el monto que deberá ahorrarse cada mes mediante esta fórmula:
Monto de la meta ÷ número de meses = ahorro mensual necesario
Por ejemplo, para reunir S/ 1,200 en un año, sería necesario ahorrar S/ 100 mensuales.
Definir una cantidad y un plazo permite hacer seguimiento al avance y conocer si se está cumpliendo con el objetivo establecido.
Primer sueldo: ¿por qué es importante empezar a ahorrar?
El primer sueldo representa una oportunidad para desarrollar hábitos relacionados con la administración del dinero. Separar una parte de los ingresos, registrar los gastos y establecer objetivos concretos puede facilitar la planificación de las finanzas personales.
La SBS cuenta con recomendaciones y herramientas gratuitas de educación financiera en su sección “Finanzas para Ti”, donde los usuarios pueden encontrar información para mejorar la administración de sus recursos.
